本記事にはプロモーションが含まれます。
FXのレバレッジは、少ない資金で大きな取引ができる仕組みである一方、使い方を誤ると損失も大きくなります。
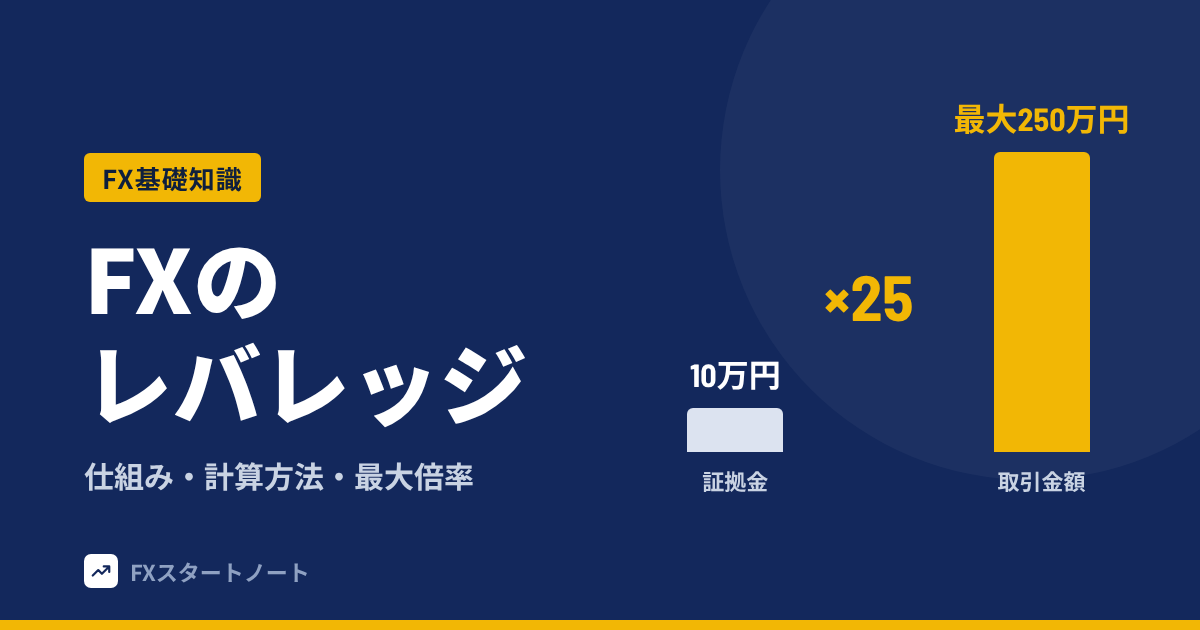
国内FXの個人口座で使える倍率は最大25倍までで、100倍や1,000倍といった倍率は使えません。
この記事では、仕組みと計算方法、メリットとデメリット、負けた場合に起きること、初心者向けの倍率の目安を、実際の数値を使って解説します。
結論として、管理すべき数値は最大レバレッジではなく、実際の運用倍率である実効レバレッジです。
- レバレッジとは、預けた証拠金の何倍もの金額を取引できる仕組みで、「取引金額÷証拠金」で計算する
- 国内FXの個人口座は最大25倍まで。10万円の証拠金で最大250万円分を取引できる(取引金額の4%以上の証拠金が必要で、国内で登録を受けたどのFX会社でも共通)
- 1ドル=158円で1万通貨(158万円)を取引する場合、必要証拠金は25倍で63,200円、10倍で158,000円
- 利益も損失も、実効レバレッジに応じて同じ倍率で拡大する(10倍なら1%の逆行で証拠金の10%)
- 相場が急変すると、ロスカットがあっても証拠金を超える損失が出ることがあり、超えた分は追加で支払う必要が生じる
- 最大レバレッジは法令上の上限、実効レバレッジは実際の運用倍率で、管理すべきなのは実効レバレッジ
- 初心者は実効レバレッジ3〜5倍程度を目安に、許容損失額から取引数量を逆算する(公的な基準ではなく、損失を防ぐ保証もない)
FXのレバレッジとは
FXのレバレッジとは、証拠金を担保にして、その何倍もの金額を取引できる仕組みです。
国内FXの個人口座では最大25倍までで、たとえば10万円の証拠金があれば、最大250万円分の取引ができます。
ただし、損失も同じ倍率で拡大するため、仕組みを理解したうえで使うことが欠かせません。
損失側の詳しい説明は、「FXのレバレッジのデメリットと負けた場合のリスク」で取り上げます。
最初のテーマは、レバレッジの基本的な意味です。
少ない資金で大きな金額を取引できる
FXでは、取引に必要な資金を「証拠金」としてFX会社に預け、その何倍もの金額の通貨を売買します。
証拠金に対して何倍の金額を取引しているかを表す倍率が、レバレッジです。
たとえば10万円を証拠金として預けると、国内の個人口座では最大25倍の250万円分まで取引できます。
金融庁も、FXは少額の資金で取引を始められ、投資金額に比べて大きな額の取引ができる点を説明しています。
つまり、手元の資金が少なくても、大きな金額の通貨を動かせる設計です。
ただし、取引金額が大きくなるぶん、損益の振れ幅も同じ倍率で大きくなります。
テコの原理に例えるとわかりやすい
レバレッジ(leverage)は、英語で「てこの作用」を意味する言葉です。
小さな力で重いものを動かすてこのように、少ない証拠金で大きな取引を動かせることから、この名前で呼ばれます。
証拠金を自分の力、取引金額を持ち上げる重さに置き換えると、倍率が高いほど長いてこを使っている状態です。
てこが長いほど、手元の小さなずれが先端では大きな動きになります。
為替の小さな値動きが、証拠金に対する大きな損益として表れる点も同じです。
外貨預金にはレバレッジの仕組みがない
同じ外貨を持つ商品でも、外貨預金にはレバレッジの仕組みがありません。
10万円の外貨預金で持てる外貨は10万円分までです。
FXなら、同じ10万円の証拠金で、国内の個人口座でも最大250万円分まで取引できます。
そのため、為替が同じだけ動いても、FXのほうが損益の金額は大きくなります。
FXの基本的な仕組みは「FXとは」で解説しているので、あわせて参考にしてください。
FXのレバレッジの仕組みと計算方法
レバレッジの計算は、「レバレッジ=取引金額÷証拠金」と「必要証拠金=取引金額÷レバレッジ」の2つの式で整理できます。
取引金額は、為替レートに取引数量をかけた金額です。
計算例は1ドル=158円の前提で統一しますが、損益の比較だけは計算をわかりやすくするため1ドル=100円で示します。
最初に確認するのは、レバレッジそのものを求める式です。
レバレッジは取引金額÷証拠金で計算する
レバレッジは、取引金額を証拠金で割った倍率です。
取引金額は、為替レートに取引数量をかけて求めます。
例:1ドル=158円で1万通貨(取引金額158万円)を証拠金63,200円で取引 → 25倍
1ドル=158円で1万通貨を取引する場合、取引金額は158万円です。
この158万円に対して、預けた証拠金が63,200円ならレバレッジは25倍、158万円なら1倍になります。
実際に保有しているポジションの取引金額と証拠金から計算した倍率は「実効レバレッジ」と呼ばれ、詳しくは「FXの最大レバレッジと実効レバレッジの違い」で解説します。
証拠金率は、取引金額に対する証拠金の割合で、25倍のときは4%です。
| 預ける証拠金 | 取引金額 | レバレッジ | 証拠金率 |
|---|---|---|---|
| 63,200円 | 1,580,000円 | 25倍 | 4% |
| 158,000円 | 1,580,000円 | 10倍 | 10% |
| 316,000円 | 1,580,000円 | 5倍 | 20% |
| 1,580,000円 | 1,580,000円 | 1倍 | 100% |
必要証拠金は取引金額÷レバレッジで求める
取引を始めるために最低限必要な証拠金は、取引金額をレバレッジで割って求めます。
この金額を「必要証拠金」と呼びます。
1ドル=158円で1万通貨を取引する場合、レバレッジ25倍なら必要証拠金は63,200円です。
取引数量が1,000通貨なら、取引金額は158,000円なので、必要証拠金は6,320円です。
実際の金額は各社の公式サイトで確認してください。
資金額ごとに何通貨から取引できるかは、「FXはいくらから始められる?」で詳しくまとめています。
1,000通貨・1万通貨のレバレッジを計算する
取引数量が同じでも、レバレッジは入金額によって変わります。
1ドル=158円のとき、1,000通貨の取引金額は158,000円です。
証拠金が6,320円ならレバレッジは25倍、10万円ならレバレッジは1.58倍です。
1万通貨なら取引金額は158万円になり、10万円の入金では15.8倍になります。
5万円の入金では、必要証拠金の63,200円に届かないため、1万通貨は保有できません。
つまり、「1,000通貨だからレバレッジが低い」とは言い切れず、入金額とのバランスで決まります。
| 入金額(証拠金) | 1,000通貨(取引金額158,000円) | 1万通貨(取引金額1,580,000円) |
|---|---|---|
| 1万円 | 15.8倍 | 25倍超のため保有不可 |
| 5万円 | 3.16倍 | 25倍超のため保有不可 |
| 10万円 | 1.58倍 | 15.8倍 |
| 50万円 | 約0.32倍 | 3.16倍 |
レバレッジ別に損益の変化を試算する
計算をわかりやすくするため、ここでは仮に1ドル=100円として、証拠金10万円でドルを買った場合の損益を試算します。
100円から105円へ上昇すると、1倍の運用なら5,000円、10倍なら5万円、25倍なら12.5万円の利益です。
反対に95円へ下落すると、同じ金額だけ損失になります。
つまり、レバレッジが高いほど、値動きに対する損益の振れ幅は大きくなります。
25倍で95円まで下落すると損失は12.5万円となり、証拠金の10万円を超える計算です。
実際には、その手前でロスカットが働くのが通常ですが、相場が急変するとロスカットが間に合わない場合もあります。
| レバレッジ | 取引数量 | 取引金額 | 100円→105円の損益 | 100円→95円の損益 |
|---|---|---|---|---|
| 1倍 | 1,000通貨 | 10万円 | +5,000円 | −5,000円 |
| 10倍 | 1万通貨 | 100万円 | +5万円 | −5万円 |
| 25倍 | 2.5万通貨 | 250万円 | +12.5万円 | −12.5万円 |
FXのレバレッジのメリット
FXのレバレッジのメリットは、資金効率、利益機会、短期売買との相性の3点です。
いずれも、損失が同じ倍率で拡大することの裏返しでもあるため、各項目の末尾に注意点を添えています。
損失側のリスクは、「FXのレバレッジのデメリットと負けた場合のリスク」で詳しく解説しているので、あわせて確認してください。
メリットは、具体的な金額で見るとわかりやすくなります。
少額の資金で資金効率を高められる
レバレッジを使う最大のメリットは、少ない資金で大きな取引ができる資金効率の高さです。
同じ10万円でも、1倍なら取引金額は10万円、25倍なら250万円と、動かせる金額に25倍の差が出ます。
手元資金が数万円でも、少ない数量から取引を始められる点は、初心者にとって参入しやすい条件です。
1ドル=158円で1,000通貨を取引する場合、必要証拠金の目安は25倍で6,320円です。
少額から始められる会社や最低資金の目安は、「FXはいくらから始められる?」で整理しています。
ただし、資金効率が高いぶん、同じ資金で背負う損失のリスクも大きくなる点は見落とせません。
小さな値動きでも大きな利益を狙える
証拠金に対する損益率は、実効レバレッジに為替の値動き率をかけると求められます。
たとえば実効レバレッジが10倍なら、為替が1%上昇したときの利益は証拠金の10%です。
レバレッジがない1倍の運用では、同じ1%の上昇でも利益は証拠金の1%にとどまります。
また、1万通貨を保有していれば、1円の値動きは1万円の損益に相当します。
少ない資金でも、値動きしだいでまとまった利益を狙える点は、レバレッジを使う人の主な動機です。
ただし、1%下落すれば同じ10%の損失になるため、利益だけを見て倍率を決めるのは避けてください。
デイトレードやスキャルピングに向いている
デイトレードやスキャルピングは、短時間で小さな値幅を狙うため、レバレッジによる資金効率の高さが生きる取引スタイルです。
1回の数銭から数円の値幅でも、取引数量を多くすれば、まとまった損益額になるからです。
ポジションを持ち越さない分、週明けの窓開けのようなリスクは避けやすくなります。
その一方で、取引回数が多いとスプレッドの負担が積み重なるため、取引ごとのコストの把握が欠かせません。
取引数量を増やして実効レバレッジが高くなるほど、短時間の逆行でロスカットになるおそれも高まります。
短期売買ほど、あらかじめ損切りの位置を決めて数量を絞る運用が前提になります。
FXのレバレッジのデメリットと負けた場合のリスク
レバレッジのデメリットは、損失の拡大、証拠金を失うまでの余裕の小ささ、ロスカット、急変時の超過損失、追加の支払いの5点です。
この章では、この順番で因果を追いながら、負けた場合に何が起きるのかを事実に沿って整理します。
最初に押さえておきたいのは、「ロスカットがあるから証拠金以上の損失は出ない」とは言い切れない点です。
まず、レバレッジが損益に与える影響を1つの式で整理します。
利益も損失も倍率に応じて拡大する
レバレッジは利益だけでなく、損失も同じ倍率で拡大します。
証拠金に対する損益率は、実効レバレッジに為替の値動き率をかけた数値です。
実効レバレッジが25倍のとき、為替が1%逆行すれば、証拠金の25%を失う計算です。
10倍なら10%、5倍なら5%で、倍率が低いほど同じ逆行でも受ける影響は小さくなります。
金融庁も、FXは為替相場が想定と逆に動いた場合に損失が生じるおそれがあると注意喚起しています。
レバレッジ自体は損益を大きくする道具であり、勝ちやすくする仕組みではありません。
倍率が高いほど小さな逆行で証拠金を失う
実効レバレッジが高いほど、証拠金を失うまでの値動きの幅は小さくなります。
ここでいう逆行とは、買いポジションなら下落、売りポジションなら上昇を指します。
証拠金がすべてなくなる逆行率の式は、1÷実効レバレッジです。
たとえば25倍なら、4%の逆行で証拠金がなくなる計算で、1ドル=158円では約6.3円の値動きにあたります。
| 実効レバレッジ | 証拠金がなくなる逆行率 | 1ドル=158円での逆行幅 | 1%逆行したときの証拠金の損失率 |
|---|---|---|---|
| 1倍 | 100% | 158円 | 1% |
| 3倍 | 約33% | 約52.7円 | 3% |
| 5倍 | 20% | 31.6円 | 5% |
| 10倍 | 10% | 15.8円 | 10% |
| 25倍 | 4% | 6.32円 | 25% |
参考までに、100倍なら1%、1,000倍なら0.1%ですが、国内FXの個人口座ではどちらも取引できません。
実際には、証拠金がなくなる前にロスカットが働き、ポジションが強制的に決済されます。
ただし、相場が急変してロスカットが間に合わない場合は、この早見表の水準を超えて損失が広がることもあるため注意が必要です。
負けた場合は証拠金が減りロスカットされる
相場が逆行して含み損が膨らむと、証拠金の残りである有効証拠金が減っていきます。
有効証拠金が必要証拠金に対して一定の割合を下回ると、ロスカットが発動します。
ロスカットは、保有しているポジションが強制的に決済される仕組みです。
水準は会社ごとに異なり、たとえば三菱UFJ eスマート証券は時価評価額が必要証拠金の75%を下回ると発動します。
決済後に相場が戻っても、確定した損失は取り戻せません。
ロスカットは損失の拡大を抑える仕組みであり、損失をなくす仕組みではない点に注意が必要です。
相場急変時は証拠金を超える損失も出る
ロスカットが働いていても、相場が急激に動くと損失が証拠金を上回ることがあると、金融庁は注意を促しています。
三菱UFJ eスマート証券も、ロスカットの判定は数秒間隔で行われ、値動きの1つ1つが判定の対象になるわけではないと説明しています。
判定と判定の間に価格が大きく飛べば、想定より不利な価格で決済される点に注意が必要です。
急変が起きやすい場面としては、週明けの窓開けや、重要な経済指標の発表時などが挙げられます。
2015年1月にはスイスフランが急変し、一部の法人顧客に証拠金を大きく上回る損失が生じました。
この事態で業者に多額の未収金が発生したことも背景に、金融庁は法人顧客向けの証拠金規制の導入を決めました。
証拠金を超えた損失は追加で支払う
ロスカットが間に合わず損失が証拠金を超えた場合、超過した分の入金をFX会社から求められます。
追証(追加証拠金)は、維持率が一定の水準を下回った段階で追加の入金を求める仕組みで、名称や条件、入金期限は会社ごとに異なります。
松井証券では、取引日の終了時点で維持率が100%を下回ると追証が発生し、翌取引日の15:00までに入金するか、建玉を決済しなければなりません。
SMBC日興証券のFXでは、維持率が100%を下回ると追証が発生し、所定の時刻(通常19時)までに入金がないと、すべてのポジションが強制決済されます。
どちらの会社も、期限までに解消できなければ保有中のポジションが強制的に決済されるため、入金期限は取引前に確認しておくことが大切です。
証拠金を超えた損失が借金になるのかという疑問は、「FXのレバレッジに関するよくある質問」で整理しています。
国内FXのレバレッジ規制と最大倍率
国内FXの個人口座では、レバレッジは最大25倍までと決められています。
これは、取引金額の4%以上の証拠金を預けることを義務づける法令上の規制によるもので、国内で登録を受けたFX会社に共通です。
100倍や1,000倍といった倍率は、国内の個人口座では使えません。
最初に、個人口座の上限を確認します。
個人口座は最大25倍まで取引できる
国内FXの個人口座は、最大25倍のレバレッジまで取引できます。
この上限は、国内で登録を受けたどのFX会社でも共通です。
そのため、最大倍率の高さはFX会社を選ぶときの差にならず、比べるべきなのはスプレッドや取引ツールなどの条件です。
25倍は使える上限にすぎず、安全な水準を示す数値ではありません。
証拠金率4%以上の維持が義務づけられている
金融商品取引業等に関する内閣府令は、取引金額の4%以上の証拠金を預かっていない個人顧客に、FX会社がFX取引を行わせることを禁止しています。
4%の証拠金率は、レバレッジに直すと25倍に相当します。
たとえば取引金額が158万円なら、必要な証拠金は63,200円以上です。
証拠金率の判定は、新規に建玉を持つときと、FX会社が1日1回以上定める時刻に行われます。
この規定の対象は個人顧客であり、法人口座には別のルールが適用されます。
法人口座は通貨ペアごとに倍率が変わる
法人口座に適用されるのは、個人口座の一律25倍とは別のルールです。
法人口座では、通貨ペアごとに過去の相場変動をもとに算出される「為替リスク想定比率」に応じた証拠金が必要です。
この比率は金融先物取引業協会が公表しており、少なくとも週1回更新されるため、倍率は固定ではありません。
算出には、直近26週と直近130週のうち、高いほうの数値を採用する定量的なモデルが用いられます。
本記事は個人口座を前提にしているため、法人口座の具体的な倍率は取り上げません。
100倍以上は2010年8月の規制で不可になった
国内FXの個人口座で100倍以上が使えないのは、2010年8月に始まった証拠金規制が理由です。
2010年8月に証拠金率2%以上(レバレッジ50倍以下)、2011年8月に4%以上(25倍以下)が義務づけられました。
それ以前の個人向けFXには、証拠金率を定める規制がありませんでした。
規制は段階的に整えられており、年表にすると次のとおりです。
| 時期 | 規制の内容 |
|---|---|
| 2009年8月 | ロスカット・ルールの整備と遵守が義務づけられた |
| 2010年8月 | 個人顧客に証拠金率2%以上(レバレッジ50倍以下)の規制が導入された |
| 2011年8月 | 個人顧客の証拠金率が4%以上(レバレッジ25倍以下)に引き上げられた |
| 2017年2月 | 法人顧客にも証拠金規制(通貨ペアごとの為替リスク想定比率)が導入された |
CFDは銘柄区分ごとに必要証拠金が異なる
FXと同じく証拠金を預けて取引するCFDでは、銘柄の区分ごとに必要な証拠金率が決まっています。
たとえばDMM CFDでは、株価指数を対象にした取引は取引の額の10%以上、商品を対象にした取引は5%以上の証拠金が必要です〔2026年9月30日時点〕。
証拠金率10%はレバレッジ10倍、5%は20倍に相当するため、FXの25倍とは上限が異なります。
金や原油、日経平均などもFXと同じ感覚で取引したい場合は、銘柄ごとの証拠金率を確認してから始めてください。
\株価指数・金・原油など22銘柄/
公式サイト:DMM CFD
25倍超を提供する無登録業者に注意する
海外の業者には、25倍を超える高いレバレッジをうたうものがあります。
しかし、日本の居住者に向けて金融商品取引業の登録を受けずにFXの勧誘や取引を行うことは、法令で禁じられています。
無登録業者との取引では、トラブルが生じても追及は極めて困難であると、金融庁が注意を促している点は見逃せません。
25倍を超える倍率をうたう業者に出会ったら、金融庁が公表している無登録業者の警告リストで確認してください。
リストに載っていない業者でも、無登録で営業している可能性はあります。
倍率の高さだけを理由に取引先を選ぶことは避けてください。
FXの最大レバレッジと実効レバレッジの違い
最大レバレッジは法令で決まる「使える上限」で、実効レバレッジは、今の取引で実際にかかっている倍率です。
最大レバレッジは25倍で変わらない一方、実効レバレッジは取引数量や有効証拠金によって日々変わります。
レバレッジを管理するうえで見るべき数値は、実効レバレッジです。
まずは、上限としての最大レバレッジから確認します。
最大レバレッジは法令で上限が決まっている
最大レバレッジとは、法令で認められている倍率の上限のことです。
国内の個人口座では25倍が上限で、この数字は口座を開設するFX会社が変わっても変わりません。
ただし、25倍は「常に25倍で取引する」という意味ではありません。
実際の倍率は、保有する取引数量と口座に入れている資金の額で決まります。
たとえば1ドル=158円で1万通貨を保有する場合、口座の資金が63,200円なら25倍、316,000円なら5倍になります。
つまり、最大倍率の高さと、実際に取っているリスクの大きさは、別の話です。
実効レバレッジは実際の運用倍率を示す
実効レバレッジとは、有効証拠金に対して、現在のポジション全体が何倍にあたるかを示す数値です。
有効証拠金は、口座に預けた資金に含み損益を加減した、現在の純資産にあたります。
含み損が出て有効証拠金が減ると、ポジションが同じでも実効レバレッジは上がります。
最大レバレッジは変わらなくても、実効レバレッジは相場と資金の状況しだいで日々動く数値です。
両者の違いを整理すると、次の表のとおりです。
| 項目 | 最大レバレッジ | 実効レバレッジ |
|---|---|---|
| 意味 | 法令で認められた倍率の上限 | 現在のポジションが有効証拠金の何倍か |
| 国内の個人口座での数値 | 25倍(どの会社でも共通) | 取引数量と有効証拠金によって人ごとに異なる |
| 変わるタイミング | 法令が変わらない限り変わらない | 数量の増減・入出金・含み損益によって日々変わる |
| 確認する目的 | 使える上限の確認 | 実際のリスクの管理 |
実効レバレッジは建玉総額÷有効証拠金で求める
実効レバレッジは、保有している建玉(ポジション)の総額を有効証拠金で割って求めます。
たとえば有効証拠金が50万円で、1ドル=158円のときに1万通貨(158万円)を保有していれば、実効レバレッジは3.16倍です。
3万通貨(474万円)まで増やすと、有効証拠金が同じ50万円でも9.48倍になります。
含み損で有効証拠金が40万円に減った場合は、1万通貨のままでも3.95倍に上がります。
実効レバレッジを表示する画面があるかどうかは会社ごとに異なるため、表示がない場合はこの式で計算してください。
レバレッジとロット数は意味が異なる
レバレッジは取引金額と証拠金の倍率で、ロットは取引数量を数える単位です。
1ロットが何通貨にあたるかは、FX会社によって異なります。
ロットを増やすと実効レバレッジが上がるのは、取引金額が増える一方で、有効証拠金は変わらないためです。
つまり、ロット数はレバレッジそのものではなく、レバレッジを動かす要因の1つです。
取引前に、1ロットが何通貨にあたり、取引金額がいくらになるかを確認しておいてください。
FXのレバレッジの目安
安全な倍率は、一律には決まりません。
初心者は、実効レバレッジ3〜5倍程度を目安に始め、1回の許容損失から取引数量を逆算する方法が現実的です。
この目安は公的な基準ではなく、損失を防ぐ保証でもない点は、あらかじめ押さえておいてください。
最初のテーマは、倍率を決める考え方です。
何倍が安全かはリスク許容度で決まる
何倍が安全かは、資金の大きさや、損失をどこまで許容できるかによって変わります。
松井証券は、一概に何倍が安全とは言えないとしたうえで、初心者は1倍から始めて徐々に上げる方法を紹介しています。
みんなのFXが示している目安は、実効レバレッジ3倍程度にとどめておけば、容易には証拠金不足に追い込まれるおそれがないという考え方です。
どちらも公的な基準ではなく、各社の解説ページで示されている目安です。
倍率ごとの逆行率は、「倍率が高いほど小さな逆行で証拠金を失う」の早見表で確認できます。
許容できる損失が小さい人ほど、実効レバレッジは低く抑える必要があります。
初心者は実効レバレッジ3〜5倍から始める
当サイトが初心者の目安としているのは、実効レバレッジ3〜5倍程度です。
3倍なら1%の逆行で証拠金の3%、5倍なら5%の損失にとどまり、25倍の25%より影響は小さくなる計算です。
たとえば1ドル=158円で証拠金が10万円なら、2,000通貨で3.16倍、3,000通貨で4.74倍となり、3〜5倍の範囲に収まります。
ただし、この目安は公的な基準ではなく、この範囲なら損失が出ないという保証でもありません。
証拠金がなくなる逆行率は、3倍で約33%、5倍で20%と、25倍の4%に比べて大きな余裕があります。
許容損失額から逆算して倍率を決める
倍率を先に決めるのではなく、許容できる損失額から取引数量を逆算すると、実効レバレッジも自然に決まります。
手順は、許容損失、損切り幅、取引数量、実効レバレッジの4段階です。
| 手順 | やること | 計算例(資金10万円・1ドル=158円) |
|---|---|---|
| ① 許容損失を決める | 1回の取引で許容する損失を、資金の一定割合で決める | 10万円×2%=2,000円 |
| ② 損切り幅を決める | 損切りする値幅を円で決める | 1円 |
| ③ 取引数量を求める | 許容損失÷損切り幅 | 2,000円÷1円=2,000通貨 |
| ④ 実効レバレッジを確認する | 取引金額÷証拠金 | 2,000通貨×158円=316,000円 → 316,000円÷100,000円=3.16倍 |
たとえば資金10万円で許容損失を2,000円、損切り幅を1円にすると、取引数量は2,000通貨になります。
1ドル=158円なら取引金額は316,000円で、実効レバレッジは3.16倍です。
想定どおり1円逆行した時点で損切りできれば、損失は2,000円で収まります。
ただし、相場が急変して損切り注文が想定した価格で約定しない場合、損失は2,000円を超えることもあるため注意が必要です。
FXのレバレッジのかけ方と資金管理
FXのレバレッジは、倍率を指定して「かける」のではなく、取引数量と入金額で調整する仕組みの会社が多くあります。
一方で、松井証券のように倍率のコースを選べる会社も、一部にはあります。
この章の5つの手順は、調整の方法、倍率の選択、1倍での運用、維持率の確認、損切りの順です。
最初の手順は、取引数量と入金額による調整です。
レバレッジは取引数量と入金額で調整する
実効レバレッジは、取引数量を減らすか、入金額を増やすことで下げられます。
たとえば1ドル=158円で1万通貨を保有し、有効証拠金が31.6万円なら5倍ですが、50万円まで入金すれば3.16倍に下がります。
同じ有効証拠金50万円でも、保有数量が3万通貨なら9.48倍、1万通貨なら3.16倍です。
マネックス証券のFX PLUSは、口座全体の取引額に対して4%以上の証拠金があるかを判定する方式です。
この方式では、個別の取引ごとにレバレッジを変更できません。
証拠金を増やせば、口座全体のレバレッジ効果を低減させることはできます。
レバレッジ倍率を選べるFX会社もある
松井証券のFXは、レバレッジを1倍・5倍・10倍・25倍の4つのコースから選べます。
個人の口座では、証拠金率を任意に設定でき、口座管理画面からコースを変更できる点が特徴です。
1倍のコースでは証拠金率が100%で、取引金額と同額の証拠金が必要です。
| コース名 | レバレッジ | 証拠金率 | 1万通貨(158万円)の必要証拠金 |
|---|---|---|---|
| スタンダード25倍コース | 25倍 | 4% | 63,200円 |
| 低レバレッジ10倍コース | 10倍 | 10% | 158,000円 |
| 低レバレッジ5倍コース | 5倍 | 20% | 316,000円 |
| レバレッジなしコース | 1倍 | 100% | 1,580,000円 |
コースを選べる会社なら、倍率の上限そのものを自分で低く設定できるため、低い倍率から始めたい人は比較の対象にしやすくなります。
他の会社の対応は、各社の公式サイトで確認してください。
\レバレッジは1倍〜25倍の4コースから選べる/
公式サイト:松井証券
レバレッジ1倍で運用しても為替損益は動く
レバレッジ1倍は、取引金額と同額を証拠金として入金する運用です。
1ドル=158円で1万通貨を取引する場合、必要な入金額は158万円です。
証拠金に対する損益率は値動き率と同じになるため、ロスカットまでの余裕は大きくなります。
ただし、為替が下落すれば評価損は出るため、損失がゼロになるわけではありません。
スワップポイントを目的に保有する場合も、スワップは各国の短期金利に応じて日々変動し、期待どおりに受け取れないことがあると金融庁が注意しています。
「レバレッジなしなら放置しても大丈夫」とは言えず、1倍でも為替とスワップの変化は確認し続けることが欠かせません。
証拠金維持率を確認してロスカットを避ける
証拠金維持率は、有効証拠金を必要証拠金で割って100をかけた数値で、含み損が増えて有効証拠金が減ると下がります。
維持率がロスカット水準を下回ると、保有中のポジションが強制的に決済されます。
ロスカット水準は、会社によって異なる点には注意が必要です。
2026年9月30日時点で確認できた各社の水準は、次のとおりです。
- 三菱UFJ eスマート証券:口座の時価評価額が必要証拠金の75%を下回ると発動
- みんなのFX:証拠金維持率が100%以下でロスカット
- SMBC日興証券:証拠金維持率が50%を下回るとロスカット
- 松井証券:個人口座は50〜90%(10%刻み)から選択(初期設定は50%)
- マネックス証券FX PLUS:50%・60%・70%・100%から選択
水準が高い会社ほど、損失が小さい段階で強制決済され、低い会社ほど、損失が大きくなるまで持ちこたえます。
維持率がロスカット水準に近づいたら、追加入金か一部決済で対処し、必要証拠金ぎりぎりの入金にとどめず余裕を持たせておくと、ロスカットを避けやすくなります。
損切りルールを決めて少ない数量から始める
レバレッジを抑えるうえで最も実践しやすいのは、損切りのルールを先に決めて、少ない数量から始めることです。
許容できる損失額を決めたら、その金額で決済する逆指値注文を、ポジションを持つと同時に入れておく方法があります。
逆指値注文を入れておくと、相場を見ていない間も、指定した価格に達した時点で決済注文が出ます。
ただし、急変時は指定した価格と異なる価格で約定する場合がある点に注意が必要です。
少ない数量から始めれば、実効レバレッジが低く抑えられ、損失も小さくなります。
慣れてきたら、許容損失額の範囲内で、段階的に数量を増やしていく方法があります。
FXのレバレッジに関するよくある質問
FXのレバレッジについて、よくある10の質問と回答は次のとおりです。
- FXのレバレッジは最大何倍までかけられますか?
-
国内FXの個人口座は、最大25倍までです。取引金額の4%以上の証拠金が必要と法令で定められており、国内で登録を受けたどのFX会社でも共通です。法人口座は通貨ペアごとに倍率が変わります。詳しくは「国内FXのレバレッジ規制と最大倍率」をご覧ください。
- FXのレバレッジはどれくらいがいいですか?
-
一概には決まりませんが、初心者は実効レバレッジ3〜5倍程度を目安にする方法があります。ただし公的な基準ではなく、損失を防ぐ保証もありません。許容できる損失額から取引数量を逆算して決めるのが基本です。詳しくは「FXのレバレッジの目安」で解説しています。
- FXで1000通貨取引するとレバレッジはいくらになりますか?
-
レバレッジは、通貨数量だけでなく入金額との関係で決まります。1ドル=158円なら1,000通貨の取引金額は158,000円で、証拠金が6,320円なら25倍、10万円なら1.58倍です。計算方法は「1,000通貨・1万通貨のレバレッジを計算する」、少額から始める場合の資金の目安は「FXはいくらから始められる?」を参考にしてください。
- FXのレバレッジのデメリットは何ですか?
-
主なデメリットは4つあります。損失も利益と同じ倍率で拡大すること、ロスカットで強制決済されること、相場の急変時には証拠金を超える損失が出ること、超えた分は追加で支払う必要が生じることです。詳しくは「FXのレバレッジのデメリットと負けた場合のリスク」で解説しています。
- レバレッジをかけて負けた場合はどうなりますか?
-
含み損で有効証拠金が減ると証拠金維持率が下がり、会社が定めるロスカット水準を下回ると保有中のポジションが強制的に決済されます。ただし、相場が急変してロスカットが間に合わないと、損失が証拠金を超えることもあります。流れは「負けた場合は証拠金が減りロスカットされる」と「相場急変時は証拠金を超える損失も出る」で解説しています。
- FXのレバレッジで借金を負うことはありますか?
-
証拠金を超える損失、つまり元本以上の損失が出た場合は、超えた分を追加で支払う必要が生じます。相場が急変してロスカットが間に合わないときに起こりうる事態で、仕組みは「証拠金を超えた損失は追加で支払う」にまとめています。支払えない場合の扱いは会社ごとの約款で異なるため、取引ルールと約款を口座開設前に確認してください。
- FXで人生終わった人が出るのはなぜですか?
-
高いレバレッジと資金管理の不足が重なり、生活に必要な資金にまで損失が及んでしまうケースがあるためです。余剰資金の範囲で、実効レバレッジを抑えて取引することが基本です。全体像と対策は「FX初心者ガイド」でまとめています。不安や困りごとがある場合は、金融庁の金融サービス利用者相談室(0570-016811、平日10時〜17時)に相談でき、FX会社とのトラブルについては、金融先物取引業協会の苦情・あっせんも利用できます。
- レバレッジ100倍や1,000倍は国内FXで使えますか?
-
国内FXの個人口座では使えません。上限は25倍で、2010年8月の規制導入以降は50倍を超える倍率も取引できなくなりました。25倍を超える倍率をうたう業者は、金融庁の無登録業者の警告リストで確認してください。詳しくは「100倍以上は2010年8月の規制で不可になった」と「25倍超を提供する無登録業者に注意する」で解説しています。
- レバレッジを設定できるFX会社はありますか?
-
あります。松井証券FXは、1倍・5倍・10倍・25倍のコースから選べます。多くの会社は倍率を指定せず、取引数量と入金額の組み合わせで実効レバレッジを調整する方式です。それぞれの仕組みは「レバレッジは取引数量と入金額で調整する」と「レバレッジ倍率を選べるFX会社もある」で解説しているので、参考にしてください。
- FXで月10万円稼ぐにはいくら必要ですか?
-
必要な資金は、値動き・取引数量・レバレッジの組み合わせで変わるため、一概には言えません。レバレッジを高くして狙うほど、損失も同じ倍率で拡大します。資金と取引数量の考え方は「FXはいくらから始められる?」で解説しています。
FXのレバレッジは実効レバレッジを抑えて使うのが基本
FXのレバレッジは、最大25倍という上限ではなく、実際に運用している実効レバレッジで管理するのが基本です。
国内の個人口座の上限は、どの会社でも25倍で共通のため、リスクの大きさを決めるのは、取引数量と入金額から決まる実効レバレッジです。
初心者は、実効レバレッジ3〜5倍程度を目安に、許容損失額から取引数量を逆算して始めてください。
| 項目 | メリット | 注意点 |
|---|---|---|
| 資金 | 少ない資金で大きな金額を取引できる(10万円で最大250万円分) | 損失も同じ倍率で拡大する |
| 値動き | 小さな値動きでも、証拠金に対する損益率が大きくなる | 25倍では4%の逆行で証拠金がなくなる計算になる |
| 取引スタイル | デイトレードやスキャルピングで資金効率が生きる | 実効レバレッジが高いほど、短時間の逆行でロスカットになりやすい |
| ロスカット | 強制決済により、損失の拡大を抑えられる | 急変時は証拠金を超える損失が出て、追加で支払う場合がある |
| 倍率の管理 | 取引数量と入金額で実効レバレッジを下げられる | 最大レバレッジではなく、実効レバレッジで管理する必要がある |
実効レバレッジを抑えても、損失の可能性がなくなるわけではありません。
レバレッジの理解が進んだら、次はFX会社ごとの取引条件を比べる段階です。
比較の基準は「FX会社の選び方」で、実際の会社の比較は「FX会社比較」でまとめています。
少額かつ低いレバレッジで始めるなら、1通貨から取引できる松井証券のFXも選択肢の一つです。
\100円から取引できる/
公式サイト:松井証券
FXは元本が保証された取引ではなく、レバレッジをかけた取引では、為替相場の変動により、預けた証拠金を上回る損失が生じるおそれがあります。
取引を始める前に、FX会社の契約締結前交付書面や取引ルールを確認し、ご自身の判断で行ってください。
- STEP 1FXとは?仕組みとリスク
- STEP 2FXはいくらから始められる?
- STEP 3FXの始め方(5ステップ)
- STEP 4FXのレバレッジとは